FIFO, LIFO, PMP : calculer le prix de revient des titres
Pour des titres fongibles de même nature achetés à des prix différents, le prix moyen pondéré (PMP) sert à déterminer le coût d’acquisition des titres vendus. FIFO et LIFO donnent d’autres résultats arithmétiques, mais ne constituent pas des options à choisir pour diminuer ce gain. Il faut toutefois distinguer ce calcul du prix des règles portant sur la durée de détention, et vérifier le cas des titres individualisables.
Ce guide explique comment suivre les achats, les ventes partielles et le coût des titres restants sur un compte-titres. Les montants utilisés sont des exemples fictifs, sans cours de marché ni recommandation d’achat. Le résultat d’une cession n’est pas le montant de l’impôt à payer : le traitement annuel et les autres éléments de ta situation forment une étape distincte.
Commence avec les avis d’opéré et les relevés de ton compte. Notre guide sur le journal de trading présente une manière de conserver les opérations ; ici, nous nous concentrons sur la reconstitution du prix d’acquisition. Une fiche personnelle aide à contrôler un relevé, sans devenir pour autant une validation fiscale automatique.
La distinction fondamentale entre titres fongibles et titres individualisables
Le BOFiP sur les règles particulières du prix d’acquisition, paragraphes 1 à 50, distingue les titres fongibles des titres individualisables. Pour ces derniers, le prix effectif peut être retenu selon les règles décrites ; dire « PMP pour toutes les valeurs mobilières, sans exception » serait trop large. Le texte prévoit aussi des particularités lorsque des droits de nature différente sont détenus sur une même série.
Le même document admet une détermination autonome par intermédiaire et compte par compte. Il ne faut donc pas imposer une fusion de tous tes historiques pour la seule raison que le nom d’une société apparaît chez deux courtiers. Avant de calculer, identifie le compte et la ligne concernés, puis conserve ce périmètre dans ta fiche.
Pour organiser les pièces, note le libellé, l’identifiant du titre et la nature des droits. Un nom abrégé sur l’application ne suffit pas à résoudre une ambiguïté. Si un relevé regroupe des positions dont tu ne comprends pas la distinction, demande une explication avant de les additionner.
PMP pour le prix et FIFO pour la durée : deux logiques fiscales distinctes
Le BOFiP sur le décompte de la durée de détention distingue la détermination du prix et celle de l’ancienneté. Lorsque les règles d’abattement concernées s’appliquent, le PMP peut servir au prix tandis que le PEPS, ou FIFO, sert à répartir les dates de détention. Il serait donc faux d’affirmer que FIFO n’a jamais de rôle fiscal en France.
Sur ta fiche, sépare « coût d’acquisition » et « date d’acquisition ». Une valeur moyenne de 60 € ne donne aucune information sur l’ancienneté des achats. Inversement, connaître le premier lot acquis ne suffit pas à déterminer le coût fiscal d’une vente relevant du PMP. Cette séparation évite de répondre à deux questions différentes avec une seule colonne.
Le guide ne calcule pas d’abattement personnel. Si cette question concerne ton dossier, conserve les dates et vérifie le dispositif applicable avant de reporter un montant. Tu peux comprendre la moyenne pondérée sans conclure que tes titres ouvrent droit à un avantage lié à leur durée de détention.
Le cadre déclaratif de la notice 2074 : obligations et périmètre
Pour formaliser tes calculs auprès de l’administration, tu dois te référer aux documents officiels fournis par l’administration fiscale. La notice officielle 2074, millésime 2026, couvrant les cessions réalisées au cours de l’année 2025, rappelle l’importance de distinguer les titres fongibles des titres individualisables. Elle précise le périmètre d’application des frais et des prix d’acquisition à retenir pour le calcul des gains. Ce document administratif sert de cadre de référence pour structurer tes propres données. Toutefois, la fiche de calcul personnelle que tu élabores pour suivre tes transactions reste un outil de travail privé et ne doit pas être confondue avec un formulaire officiel de l’administration fiscale. Pour les opérations d’une autre année, utilise le millésime correspondant lorsqu’il est disponible.
Pour approfondir la manière dont ces éléments s’intègrent dans tes obligations annuelles, tu peux consulter notre guide complet sur la déclaration des plus-values et le formulaire 2074. La notice 2074 détaille précisément comment reporter tes gains de cession et comment traiter les moins-values reportables des années précédentes. Conserve le millésime consulté avec tes pièces : un formulaire téléchargé aujourd’hui peut concerner les revenus d’une année antérieure. Un brouillon personnel ne remplace pas les annexes effectivement requises.
Dispense de déclaration 2074 et rôle des intermédiaires financiers
Dans de nombreux cas, les investisseurs se demandent s’ils doivent obligatoirement remplir cette déclaration complexe. Comme l’indique impots.gouv.fr sur la déclaration d’une vente d’actions, tu es dispensé de déposer la déclaration spécifique 2074 si la plus-value ou la moins-value a été intégralement calculée par ton établissement bancaire ou financier. Selon ta situation personnelle, d’autres annexes déclaratives peuvent néanmoins s’avérer nécessaires. Il convient de rester vigilant : aucune règle ne garantit que les courtiers étrangers fournissent systématiquement un imprimé fiscal unique (IFU) ou que les calculs transmis par les établissements financiers soient exempts d’erreurs. Le contrôle de ces données demeure sous ta responsabilité individuelle.
La dispense d’une annexe ne signifie pas que les montants disparaissent de la déclaration annuelle. Vérifie les documents reçus et les rubriques correspondant à ta situation. Si tu détiens un compte à l’étranger, les rapports fournis ne respectent pas toujours les spécificités du calcul du PMP selon les règles françaises. Pour comprendre comment le choix de ton enveloppe fiscale influence ces obligations et la gestion de tes transactions, tu peux lire notre comparatif détaillé entre le compte-titres ordinaire (CTO) et le PEA. Cette distinction est fondamentale, car les règles de calcul et de déclaration des gains de cession varient considérablement selon l’enveloppe dans laquelle tes titres sont logés.
Les frais d'acquisition et de cession admissibles dans ton calcul
Les règles générales du prix d’acquisition permettent de distinguer le prix des titres et les frais à retenir. Pour les exemples ordinaires de ce guide, les commissions d’achat s’ajoutent au coût d’acquisition et les frais de vente diminuent le produit de cession. Vérifie les montants réellement supportés et leurs justificatifs.
Ne range pas automatiquement toutes les dépenses du compte dans la même case. Un abonnement à une analyse, un coût de financement ou des frais liés à la détention n’ont pas la même fonction qu’une commission sur un ordre. Leur traitement doit être vérifié séparément, plutôt que déduit du seul fait qu’ils apparaissent sur le relevé.
Un contrôle simple consiste à comparer le débit total de l’achat avec ses composantes : quantité multipliée par prix, puis frais identifiés. Si le montant importé du courtier comprend déjà la commission, ne l’ajoute pas une deuxième fois. À la vente, distingue de la même manière le produit brut et le crédit net reçu.
Notre guide sur les frais et le TER des ETF traite leur effet sur la performance. Cela ne signifie pas que chaque coût décrit dans ce dossier devient une déduction à ajouter au PMP. Le calcul présenté ici porte sur les pièces de la transaction concernée.
Comparaison théorique sans frais : FIFO, LIFO et PMP en action
Pour bien comprendre l’impact de chaque méthode d’évaluation sur le calcul de ton gain de cession, examinons une comparaison théorique simplifiée. Dans cet exemple fictif, nous n’intégrons aucun frais de transaction afin de mettre en lumière uniquement la logique arithmétique de chaque méthode : le Premier Entré, Premier Sorti (FIFO), le Dernier Entré, Premier Sorti (LIFO) et le Prix Moyen Pondéré (PMP). Ces résultats servent uniquement à illustrer les mécanismes de calcul et ne représentent en aucun cas un choix fiscal opportuniste laissé à ta discrétion. Nous parlons ici de la détermination du gain de cession, et non de l’impôt dû.
Imaginons que tu réalises les opérations successives suivantes sur un titre donné :
- Premier achat : 10 actions acquises au prix unitaire de 50 euros (Coût total : 500 euros)
- Second achat : 10 actions acquises au prix unitaire de 70 euros (Coût total : 700 euros)
- Vente ultérieure : 8 actions cédées au prix unitaire de 80 euros (Produit brut de la vente : 640 euros)
Voyons comment se calcule le gain de cession selon les trois méthodes :
Dans la méthode FIFO (First In, First Out), on considère que les 8 actions vendues proviennent du tout premier lot acheté. Le coût d’acquisition de ces 8 actions est donc basé sur le prix unitaire de 50 euros. Le coût d’acquisition consommé est de 8 multiplié par 50 euros, soit 400 euros. Le gain de cession s’élève à 640 euros moins 400 euros, ce qui donne un gain de 240 euros.
Dans la méthode LIFO (Last In, First Out), on considère que les 8 actions vendues proviennent du dernier lot acheté. Le coût d’acquisition de ces 8 actions est donc basé sur le prix unitaire de 70 euros. Le coût d’acquisition consommé est de 8 multiplié par 70 euros, soit 560 euros. Le gain de cession s’élève à 640 euros moins 560 euros, ce qui donne un gain de 80 euros.
Dans la méthode PMP (Prix Moyen Pondéré), on calcule d’abord le coût moyen de l’ensemble des titres en stock avant la vente. Tu détiens 20 actions pour un coût total de 1200 euros (500 euros plus 700 euros). Le PMP unitaire est de 1200 euros divisé par 20, soit 60 euros. Le coût d’acquisition consommé pour les 8 actions vendues est de 8 multiplié par 60 euros, soit 480 euros. Le gain de cession s’élève à 640 euros moins 480 euros, ce qui donne un gain de 160 euros.
Cet exemple démontre clairement que pour une même série d’opérations, le choix de la méthode modifie le montant du gain de cession calculé. En France, pour les titres de même nature qui sont fongibles, la méthode réglementaire obligatoire pour déterminer le coût d’acquisition est celle du Prix Moyen Pondéré.
Cas pratique A : simulation complète d'achats et reventes successifs avec frais
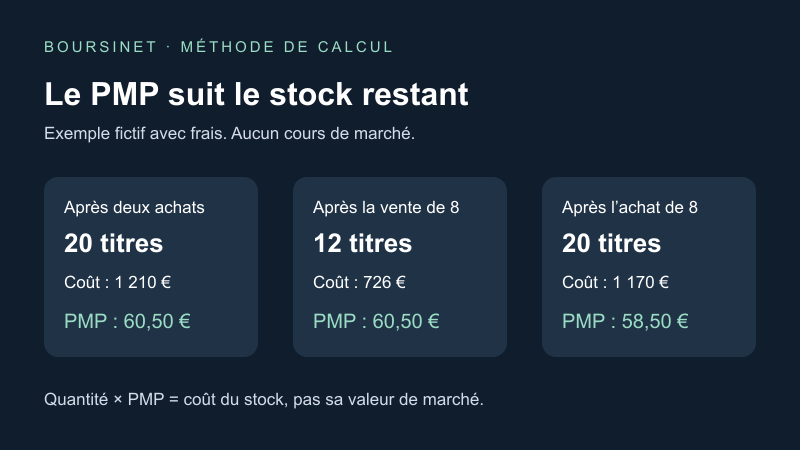
Pour suivre la méthode du prix moyen pondéré (PMP), étudions maintenant un cas pratique complet et détaillé (appelé Cas A). Nous allons suivre pas à pas une série d’achats et de ventes successifs en intégrant systématiquement des frais de transaction fictifs, fixés pour cet exercice. Ce cas pratique te montre comment le PMP évolue à chaque achat et comment il reste stable lors des ventes, tout en calculant précisément le gain ou la perte de cession à chaque étape.
Étape 1 : Premier achat de titres
Tu réalises un premier achat de 10 actions au prix unitaire de 50 euros. Les frais de courtage pour cette opération s’élèvent à 5 euros.
- Calcul du coût d’acquisition de l’opération : (10 actions x 50 euros) + 5 euros de frais = 505 euros.
- État de ton stock : tu détiens désormais 10 actions.
- Coût total de ton stock : 505 euros.
- Calcul du PMP unitaire : 505 euros divisé par 10 actions = 50,50 euros.
Étape 2 : Second achat de titres
Quelques semaines plus tard, tu achètes à nouveau 10 actions de la même société, cette fois au prix unitaire de 70 euros. Les frais de courtage s’élèvent à 5 euros.
- Calcul du coût d’acquisition de cette seconde opération : (10 actions x 70 euros) + 5 euros de frais = 705 euros.
- Mise à jour de ton stock : ton stock passe de 10 à 20 actions (10 anciennes + 10 nouvelles).
- Coût total cumulé de ton stock : 505 euros (coût du stock précédent) + 705 euros (coût du nouvel achat) = 1210 euros.
- Calcul du nouveau PMP unitaire : 1210 euros divisé par 20 actions = 60,50 euros.
Étape 3 : Première vente partielle
Tu décides de vendre 8 actions au prix unitaire de 80 euros. Les frais de courtage pour cette vente s’élèvent à 6 euros.
- Calcul du produit net de la vente : (8 actions x 80 euros) - 6 euros de frais = 634 euros.
- Calcul du coût d’acquisition consommé pour cette vente (en utilisant le PMP en vigueur de 60,50 euros) : 8 actions x 60,50 euros = 484 euros.
- Calcul du gain de cession : 634 euros (produit net) - 484 euros (coût consommé) = 150 euros. Tu réalises un gain de 150 euros.
- Mise à jour de ton stock après la vente : ton stock passe de 20 à 12 actions (20 - 8).
- Coût total restant de ton stock : 12 actions x 60,50 euros = 726 euros (ce qui correspond également à 1210 euros - 484 euros).
- PMP unitaire après la vente : il reste inchangé à 60,50 euros. La vente n’altère pas le prix moyen pondéré des titres restants.
Étape 4 : Troisième achat de titres
Un nouvel achat porte sur 8 actions supplémentaires au prix unitaire de 55 euros. Les frais de courtage s’élèvent à 4 euros.
- Calcul du coût d’acquisition de ce troisième achat : (8 actions x 55 euros) + 4 euros de frais = 444 euros.
- Mise à jour de ton stock : ton stock passe de 12 à 20 actions (12 anciennes + 8 nouvelles).
- Coût total cumulé de ton stock : 726 euros (coût du stock restant) + 444 euros (coût du nouvel achat) = 1170 euros.
- Calcul du nouveau PMP unitaire : 1170 euros divisé par 20 actions = 58,50 euros.
Étape 5 : Seconde vente partielle
Tu procèdes enfin à la vente de 5 actions au prix unitaire de 52 euros. Les frais de courtage s’élèvent à 5 euros.
- Calcul du produit net de la vente : (5 actions x 52 euros) - 5 euros de frais = 255 euros.
- Calcul du coût d’acquisition consommé pour cette vente (en utilisant le nouveau PMP de 58,50 euros) : 5 actions x 58,50 euros = 292,50 euros.
- Calcul du gain de cession : 255 euros (produit net) - 292,50 euros (coût consommé) = -37,50 euros. Tu réalises ici une moins-value (une perte) de 37,50 euros.
- Mise à jour de ton stock après la vente : ton stock passe de 20 à 15 actions (20 - 5).
- Coût total restant de ton stock : 15 actions x 58,50 euros = 877,50 euros (ce qui correspond également à 1170 euros - 292,50 euros).
- PMP unitaire après la vente : il reste inchangé à 58,50 euros.
Ce cas pratique met en évidence la mécanique exacte du PMP. Note bien que chaque vente consomme une partie du coût global stocké sans modifier le coût unitaire des actions qui restent en portefeuille. Pour le prochain achat, tu repars du coût restant, pas de la somme de tous les achats depuis l’ouverture du compte. Conserve les ventes dans l’historique pour expliquer comment ce solde a été obtenu.
L'impact arithmétique des divisions d'actions (splits) et opérations sur titres
Au cours de la vie d’une société, celle-ci peut décider de réaliser des opérations sur titres qui modifient le nombre d’actions en circulation dont les effets doivent être lus dans la documentation de l’événement. La division d’actions, appelée split, fournit un exemple arithmétique simple. Il est essentiel de comprendre comment ajuster tes calculs de PMP lors de tels événements.
Prenons un exemple arithmétique simple. Supposons que tu détiennes 20 actions d’une société, acquises pour un coût total historique de 1200 euros. Ton PMP unitaire initial est donc de 60 euros par action. La société décide de réaliser une division d’actions (un split de 2 pour 1). Cela signifie que pour chaque action détenue, tu en reçois une seconde.
- Ton nombre d’actions est multiplié par deux : tu détiens désormais 40 actions (20 x 2).
- Le coût total historique de ton investissement reste strictement identique : 1200 euros, dans cette hypothèse sans autre flux ni événement.
- Ton nouveau PMP unitaire est recalculé immédiatement : 1200 euros divisé par 40 actions, soit 30 euros par action.
Cette opération est une simple adaptation arithmétique de tes données de suivi. Cependant, tu dois être extrêmement vigilant et ne pas appliquer cette logique simplifiée à d’autres opérations sur titres beaucoup plus complexes. Les attributions gratuites d’actions (AGA) issues de dispositifs d’actionnariat salarié, les fusions d’entreprises, les opérations de scission, les donations de titres ou les transactions impliquant le versement de soultes répondent à des règles fiscales et juridiques très spécifiques. Pour chacune de ces opérations, il convient de se référer à la notice explicative propre à l’événement. Ne présume jamais qu’un prix d’acquisition nul ou égal à zéro doit être appliqué par défaut, car cela pourrait fausser l’intégralité de tes calculs de plus-values futures.
Concevoir ta fiche de calcul personnelle : structure et suivi des devises
Pour suivre efficacement tes transactions et calculer tes PMP sans dépendre uniquement des rapports de ton courtier, il est fortement recommandé de concevoir ta propre fiche de calcul personnelle. Cette fiche te servira de base de travail et de support de contrôle. Elle doit être structurée de manière claire, rigoureuse et systématique. Voici la structure de colonnes que tu dois mettre en place pour assurer un suivi optimal :
- Date : La date exacte de l’opération (achat, vente, split, etc.).
- Identifiant compte : Le nom ou le numéro du compte-titres concerné, pour respecter la gestion compte par compte.
- Titre quantité : Le nombre de titres concernés par l’opération (positif pour un achat, négatif pour une vente).
- Nature opération : La nature précise du mouvement (Achat, Vente, Split, Attribution).
- Prix : Le prix unitaire de transaction convenu le jour de l’opération.
- Frais justifiés : Les frais de courtage et taxes directement liés à l’exécution de l’opération.
- Devise : La devise d’origine dans laquelle la transaction a été exécutée.
- Convertisseur documenté : Le taux de change appliqué et la source d’information utilisée pour la conversion en euros.
- Stock coût restant : La valeur totale cumulée du stock de titres restant après l’opération.
- PMP : Le Prix Moyen Pondéré unitaire calculé après chaque opération d’achat.
- Gain : Le gain ou la perte de cession réalisé lors d’une vente.
- Pièce : La référence ou le nom du fichier du relevé d’opération fourni par ton courtier pour justifier la ligne.
Pour des opérations en devises, garde les montants d’origine, leurs dates, les frais et la conversion documentée de chaque flux. Ne remplace pas l’historique par le cours actuel simplement parce qu’il est facile à trouver. Vérifie la méthode de conversion applicable à l’opération et le calcul fourni par l’intermédiaire. Si une conversion est à reconstituer, note sa source et sa justification dans la copie de travail, sans modifier le relevé original. Une différence de devises doit rester visible jusqu’à sa résolution, pas être masquée dans un total en euros.
Les pièges classiques du calcul de PMP à éviter absolument
Le calcul du Prix Moyen Pondéré semble simple en apparence, mais la pratique révèle de nombreux pièges dans lesquels il est facile de tomber. Voici les erreurs les plus fréquentes que tu dois absolument éviter pour repérer un écart avant de reporter les montants :
L’erreur de la moyenne non pondérée consiste à calculer une simple moyenne des prix d’achat successifs sans tenir compte des quantités achetées. Par exemple, si tu achètes 1 action à 10 euros puis 9 actions à 20 euros, ton PMP n’est pas de 15 euros (la moyenne de 10 et 20), mais de 19 euros (coût total de 190 euros divisé par 10 actions). Cette erreur fausse complètement la valeur de ton stock.
Le piège des achats et reventes intercalés survient lorsque tu oublies qu’une vente intermédiaire ne modifie pas le PMP des titres restants. Si tu vends une partie de tes titres, le PMP reste identique. C’est seulement si tu achètes de nouveaux titres après cette vente que tu dois calculer un nouveau PMP en associant le coût du stock restant et le coût du nouvel achat. Ne recalcule jamais un PMP global en mélangeant toutes tes transactions passées sans respecter l’ordre chronologique.
Le double comptage des frais est une autre erreur classique. Les frais d’acquisition doivent être ajoutés au coût d’achat pour augmenter le PMP, tandis que les frais de cession doivent être soustraits du produit de la vente. Ne déduis pas une seconde fois ces frais dans d’autres sections de ta déclaration, et ne les intègre pas dans des frais généraux de gestion de compte.
La gestion des arrondis peut également poser problème. Il est recommandé de conserver une précision maximale sans arrondir prématurément chaque étape dans tes calculs intermédiaires de PMP sur ta fiche de travail. Ce n’est qu’au moment de remplir ta déclaration finale que tu dois arrondir les montants selon le format exigé par la notice déclarative, afin d’éviter que des micro-arrondis successifs ne créent un écart significatif à la fin de l’année.
L’erreur de transfert de données manquantes se produit souvent lors d’un transfert de compte-titres d’un courtier à un autre. Le nouveau courtier reçoit parfois les titres sans l’historique d’achat associé, affichant alors un prix d’acquisition nul ou égal à zéro. Tu ne dois jamais accepter cette valeur par défaut pour tes calculs fiscaux. Tu dois rechercher tes relevés d’origine chez ton ancien courtier pour reconstituer manuellement ton historique de PMP.
Le piège de l’homonymie des titres consiste à penser que deux lignes de titres ayant le même nom de société sont identiques. Vérifie le code ISIN et la nature des droits ; l’identifiant ne résout pas à lui seul une différence entre pleine propriété et usufruit. Si une entreprise possède différentes classes d’actions (par exemple, des actions ordinaires et des actions de préférence), elles ne sont pas fongibles entre elles. Tu dois impérativement séparer leurs calculs de PMP.
Enfin, tu dois toujours effectuer un contrôle de cohérence de tes quantités. Compare le nombre d’actions figurant sur ta fiche de calcul avec le solde indiqué sur ton relevé de compte officiel à la fin de chaque période. Si tu constates un écart, cela peut provenir d’une opération sur titres non enregistrée ou d’une écriture différée. Demande rapidement une clarification, en tenant compte de l’échéance déclarative et des démarches de correction applicables. Un écart ne justifie pas de laisser passer cette échéance sans démarche.
Si tu constates une anomalie ou un écart inexpliqué entre tes calculs rigoureux et les rapports fournis par ton intermédiaire financier, tu dois lui demander des clarifications écrites. Voici un modèle de question simple et précis que tu peux envoyer à ton courtier :
“Bonjour, je procède à la vérification de mes prix de revient pour la ligne [Nom de la valeur] (ISIN : [Code ISIN]). Mes calculs chronologiques indiquent un Prix Moyen Pondéré de [Ton calcul] euros après l’opération du [Date], alors que votre rapport mentionne un prix de [Leur calcul] euros. Pourriez-vous me transmettre le détail de la formule appliquée par vos services ainsi que la liste des frais de transaction que vous avez intégrés dans ce calcul ? Je vous remercie par avance pour vos précisions documentées.”
Une fois que tu as réuni tes relevés d’opérations, ta fiche de calcul personnelle et les éventuels correctifs apportés par ton courtier, prends le temps de tout mettre en cohérence. Si des écarts complexes persistent, notamment après des opérations sur titres internationales ou des transferts de comptes, il est recommandé de solliciter l’avis d’un professionnel de la fiscalité ou de ton conseiller financier pour valider tes calculs avant de soumettre tes déclarations définitives.
Questions fréquentes
Quelle différence entre PMP et PRMP ?
PMP désigne le prix moyen pondéré ; PRMP est souvent employé pour prix de revient moyen pondéré. Vérifie ce que l’outil inclut dans cette valeur, notamment les frais. Un même sigle affiché par deux outils ne garantit pas des paramètres identiques.
FIFO ou PMP : peut-on choisir le gain le plus faible ?
Pour les titres fongibles de même nature relevant de la règle du PMP, les autres méthodes de l’exemple ne sont pas des options fiscales à choisir. FIFO peut en revanche intervenir pour le décompte de la durée de détention dans les dispositifs concernés : c’est une autre question.
Une vente partielle change-t-elle le PMP des titres restants ?
Dans le cas ordinaire présenté, elle réduit la quantité et le coût total restant, sans modifier le prix moyen unitaire. Lors d’un achat ultérieur, la nouvelle moyenne combine le coût du stock restant et celui du nouvel achat.
Faut-il inclure les frais de courtage ?
Les exemples intègrent les commissions d’achat dans le coût d’acquisition et retirent les frais de vente du produit de cession. Vérifie les justificatifs et évite de compter deux fois une commission déjà comprise dans un total. Les autres dépenses du compte demandent leur propre examen.
Faut-il fusionner les mêmes actions détenues chez deux courtiers ?
Le BOFiP admet une détermination autonome par intermédiaire et compte par compte. Identifie le périmètre utilisé par chaque relevé et conserve les historiques correspondants, plutôt que d’imposer une moyenne globale sans vérifier le cas.
Un prix de revient nul après transfert prouve-t-il que les titres sont gratuits ?
Non. Une donnée absente ou mal transférée ne permet pas de conclure à un coût nul. Retrouve les avis d’opéré et demande le détail au courtier. Les opérations sur titres ou les acquisitions particulières doivent être examinées avec leurs documents propres.
La déclaration 2074 est-elle toujours obligatoire ?
Impots.gouv.fr prévoit une dispense lorsque le gain ou la perte a été entièrement calculé par l’établissement bancaire ou financier. D’autres annexes peuvent être nécessaires selon la situation. Une fiche personnelle de calcul ne constitue pas une déclaration officielle.